
Antes de firmar una oferta, comprueba quién está asegurado, para qué trabajos y en qué fechas. Decir «tenemos seguro» no responde a esas preguntas. La póliza debe corresponder a empresa, actividad, territorio y operación reales.
Esta guía explica el marco francés utilizado en la práctica de ArchiWorking: assurance décennale, dommages-ouvrage y RC Pro, junto con garantías posteriores a la recepción. Se conservan sus nombres porque no equivalen automáticamente a productos españoles ni a los plazos de la legislación española.
El principio sí se traslada: identificar riesgos y responsabilidades antes de comenzar. Para una obra en España, confirma con el asesor adecuado seguros, habilitaciones y garantías aplicables, sin convertir una traducción de certificado francés en una equivalencia legal.
Identificar participantes y trabajos
En una reforma intervienen propietario promotor, empresas, oficios y, en ocasiones, arquitectos, técnicos estructurales y especialistas. Funciones y contratos determinan responsabilidades. La póliza de uno no cubre automáticamente a todos.
La cobertura apropiada protege frente a daños asegurados, aclara la posición del propietario y facilita reparación cuando corresponde. No garantiza ausencia de defectos ni pago inmediato de cualquier disputa.
Importa la naturaleza de la intervención. Estructura, instalaciones empotradas e impermeabilización no plantean lo mismo que pintura decorativa. Los materiales y revestimientos también influyen en los trabajos que se contratan.
Comparar certificado y oferta línea por línea
Solicita documentación antes de firmar y vuelve a comprobarla al comenzar si cambia la fecha. Revisa nombre e identificador SIRET francés cuando proceda, aseguradora, número, vigencia, actividades y territorio.
Comprueba límites y franquicias pertinentes. Un alicatador asegurado para colocar baldosa no queda automáticamente cubierto para intervenir en una cubierta estructural. Si oferta y actividades no coinciden, se aclaran alcance y cobertura antes de ejecutar.
En Francia, el certificado décennale exigible acompaña presupuesto y factura. Lo decisivo es la póliza vigente en la apertura de obra, no que el papel se haya emitido ayer.
Si se comienza el 15 de octubre, un certificado válido durante ese año puede servir, siempre que contrato, actividad y territorio correspondan. Un aplazamiento obliga a revisar de nuevo, no a confiar en la fecha inicial.
Entender la responsabilidad francesa de 10 años
La décennale se refiere a daños graves que comprometen solidez o hacen la obra impropia para su destino. El plazo relevante es de 10 años después de la réception, no desde la primera visita del contratista.
No promete corregir cualquier defecto estético. Desgaste, mantenimiento y defectos visibles aceptados sin reservas plantean cuestiones distintas. Conviene registrar estado y reservas en recepción en vez de confiar en una póliza futura para todo.
Siguen importando las actividades declaradas. Un certificado válido no amplía el contrato a trabajos nunca asegurados. Alcance, clasificación técnica y gravedad deben estudiarse juntos.
Para trabajos sujetos a este marco francés, la obligación depende de función y actividad, no desaparece por ser autónomo o microempresa. También se comprueban relaciones contractuales directas y subcontratación, sin sustituirlas por una afirmación sobre cualquier persona presente.
Distinguir seguro del propietario y de la empresa
Dommages-ouvrage, o DO, se contrata por quien promueve la intervención correspondiente. Prefinancia reparación de daños cubiertos sin esperar la atribución definitiva de responsabilidades entre empresas y aseguradoras.
La obligación francesa se relaciona con trabajos sujetos al marco de seguro de construcción, incluidas reformas importantes y estructura, según alcance y reglas legales. Se contrata antes de abrir obra, no después de aparecer un daño grave.
En reforma hay que distinguir obra nueva y partes antiguas. No todo lo existente queda incluido automáticamente. El marco contempla partes completamente incorporadas a lo nuevo y técnicamente indivisibles. Aseguradora o corredor especializado deben definir el perímetro concreto.
DO del propietario y décennale de empresa responden a lados distintos del problema. Disponer de una no elimina la comprobación de la otra.
Vea nuestros proyectos en vídeo
Planos reales y reformas explicados paso a paso en el canal de YouTube ArchiWorking. Descubra cómo se replantean los espacios antes de las obras.
Leer correctamente los plazos de DO
Para una declaración completa ordinaria, la guía pública francesa describe 60 días naturales para pronunciarse sobre cobertura y 90 para ofrecer indemnización. Corren desde la notificación completa pertinente, no como 60 días más otros 90 automáticamente.
Procedimientos y excepciones pueden modificar la tramitación. Hay que consultar póliza y reglas aplicables, sin convertir las cifras en promesa de pago para cualquier aviso.
DO actúa normalmente tras la garantía de perfecto acabado del primer año, pero existen intervenciones anteriores definidas. Pueden incluir incumplimiento tras requerimiento formal, incluso antes de recepción cuando se ha resuelto el contrato en las condiciones pertinentes.
Sería incorrecto afirmar que nunca opera antes de la entrega. La guía pública francesa de dommages-ouvrage explica esas diferencias. No es un calendario español de siniestros.
Separar las garantías de 1 y 2 años
La garantie de parfait achèvement francesa trata defectos recogidos en recepción o notificados durante el siguiente año, es decir, 1 año. No se limita a grandes daños estructurales, aunque desgaste normal no equivale a mala ejecución.
La garantía de buen funcionamiento, biennale, se refiere a equipos separables durante 2 años. Se citan persianas, grifería, radiadores y puertas interiores que pueden retirarse sin dañar la construcción.
La clasificación depende del elemento y del defecto. No basta llamarlo «equipo» comercialmente para afirmar que únicamente tiene garantía corta si existe un problema legalmente más grave.
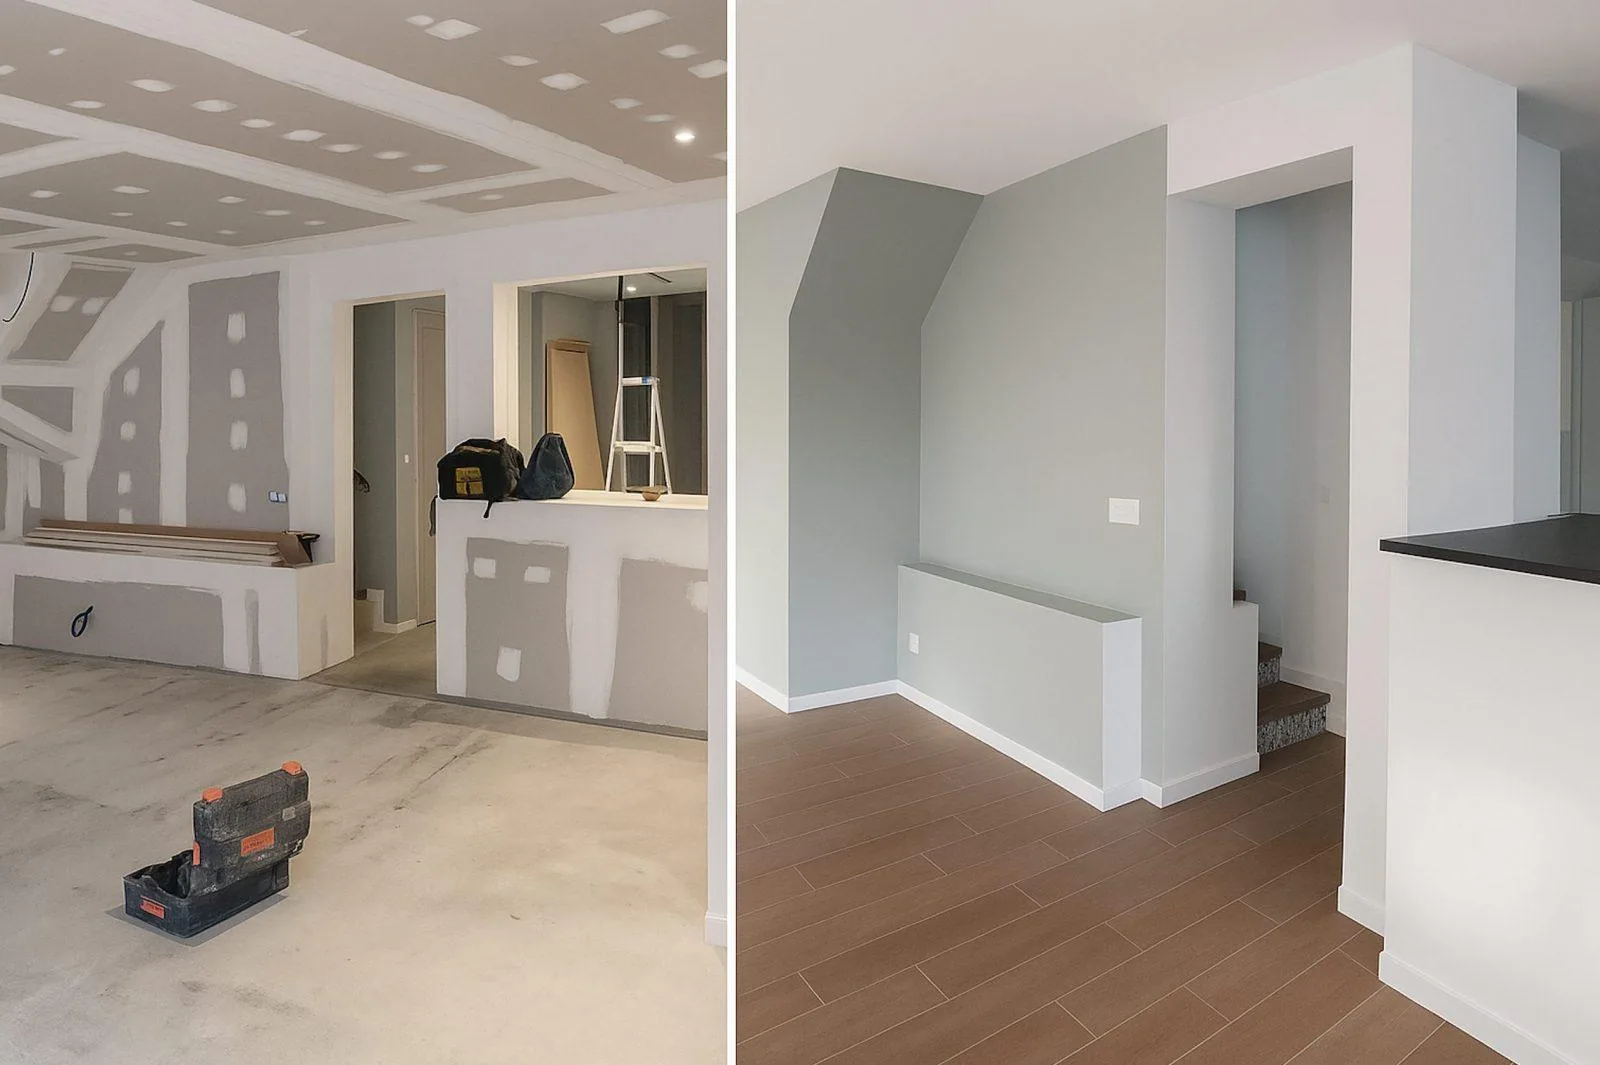
Conserva acta firmada, reservas y notificaciones. La información francesa sobre garantías tras recepción desarrolla plazos y aplicación.
Comprobar qué responsabilidad civil cubre
RC Pro designa responsabilidad profesional en el contexto francés. Según la póliza, puede responder por daños a terceros derivados de la actividad, como una fuga al piso vecino.
No se supone una equivalencia de producto por traducir el nombre. Se identifican responsabilidad frente a terceros, profesional y de explotación conforme a contrato y función.
No paga automáticamente corregir defectos propios de ejecución, actividades excluidas o daños superiores a límites. Las obligaciones también cambian según profesión y trabajo. Una etiqueta no acredita todas las coberturas necesarias.
Seguro de obra, adaptación del multirriesgo del hogar durante trabajos y garantías técnicas específicas pueden reforzar protección. Se valoran por su función, no por acumular pólizas con nombres distintos.
Una fuga pequeña puede causar daños importantes
En una reforma documentada se dañó un tubo durante una prueba de presión. Un hilo de agua continuó unas 2 horas y afectó considerablemente al techo de la vivienda inferior.
El caso muestra que un incidente breve puede alcanzar a personas ajenas al área de trabajo. Buen oficio y buena relación ayudan, pero no sustituyen un seguro adecuado.
A veces una empresa ofrece reparar directamente, incluso para evitar una franquicia. El acuerdo puede ser útil si se documenta, sin omitir avisos obligatorios al asegurador ni otras condiciones del contrato.
La coordinación de materiales también importa. El artículo de baldosa de aspecto madera o piedra trata acabados relacionados con otros oficios. La lista previa al presupuesto de baño integra seguros en una reforma habitual.
Actuar pronto si aparece un daño
Asegura el lugar, toma fotos fechadas y avisa por escrito a la empresa. Solicita la declaración pertinente e informa a tu aseguradora de hogar si afecta a tu vivienda.
Respeta plazos contractuales. El ejemplo francés menciona frecuentemente 5 días hábiles para daños por agua, pero se comprueban contrato y reglas de inmediato. No conviene esperar a terminar una conversación informal para averiguar qué aviso era necesario.
Guarda intercambios, referencias y propuestas de reparación. Hay que relacionar causa, póliza y responsabilidad con el momento en que ocurre.
Antes de recepción son centrales responsabilidad de empresa y seguros adecuados por daños durante obra. Después entra también el marco de garantías. Las excepciones de DO impiden transformar esa diferencia en una regla absoluta.
Revisar territorio y aseguradora
Un profesional extranjero que trabaja en Francia necesita cobertura para esa actividad allí. Se pide un certificado utilizable en francés con territorio y trabajos, no se supone que la póliza de origen se extienda automáticamente.
Una aseguradora extranjera puede operar si está autorizada. Se comprueba mediante el regulador correspondiente, ACPR, y se obtiene confirmación escrita cuando hay dudas. Nacionalidad no equivale por sí sola a fiabilidad o falta de ella.
Han existido fallos de aseguradoras en el mercado de construcción. Solidez y asesoramiento especializado ayudan, pero no eliminan leer el contrato. Solicita nomenclatura de actividades y si el trabajo figura como principal o accesorio.
Cuando el alcance no esté claro, contacta con el representante indicado y conserva respuesta escrita. La tranquilidad verbal del contratista no basta.
Entender qué cambia si falta DO
En el supuesto francés descrito, un particular que realiza trabajos para ocupación propia o familiar puede quedar exento de sanción penal por no contratar DO. Eso no convierte la obligación en recomendación opcional ni elimina consecuencias económicas.
Pierde la vía prevista de prefinanciación. Existencia o ausencia del seguro también debe tratarse al vender dentro del periodo pertinente de 10 años.
Los casos complejos necesitan asesoría jurídica o de seguros. La información pública francesa sobre décennale es un punto de partida, no evaluación de un contrato particular.
Preguntas antes de comenzar
¿Una reforma decorativa exige lo mismo que estructura?
No. Importa el trabajo real. Pintura decorativa no equivale a estructura, impermeabilización o instalaciones empotradas. Se comprueban actividad y obligación.
¿Los trabajos añadidos quedan asegurados sin más?
No. Los trabajos adicionales también deben encajar en actividad y alcance cubiertos. Se revisa cuando cambia el encargo.
¿Cuál es la preparación más útil?
Relacionar quién hace qué, fecha de apertura, actividades y territorio antes de firmar, y conservar pruebas. La guía de organización de reforma sitúa esas comprobaciones dentro del conjunto.